Responsabilité civile professionnelle des médias : les garanties à vérifier avant le sinistre
Dans les métiers des médias, une erreur de publication, un contenu contesté ou une prestation qui ne respecte pas le cahier des charges peut rapidement avoir des conséquences financières. La responsabilité civile professionnelle protège l’activité lorsqu’un tiers estime avoir subi un préjudice. Journaliste indépendant, agence, producteur, community manager ou créateur de contenu : l’enjeu est de pouvoir assumer les conséquences d’un litige, pas seulement de publier rapidement.
Pourquoi les professionnels des médias sont particulièrement exposés
Le travail éditorial et créatif repose sur des informations, des images, des opinions, des délais et des droits d’exploitation. Chaque étape peut donner lieu à une réclamation : un client qui conteste une prestation, une personne citée dans un article, un titulaire de droits, un partenaire commercial ou une marque. La responsabilité civile professionnelle, souvent appelée RC Pro, couvre les dommages causés à des tiers dans le cadre de l’activité professionnelle, selon les garanties prévues au contrat.
Quiz : Maîtriser la RC Pro dans les médias
Dans le secteur des médias, le risque ne se limite pas à un dommage matériel. Il est souvent immatériel : perte financière alléguée, atteinte à l’image, retard de diffusion, erreur de conseil ou exécution incomplète d’une mission. Un contenu peut être retiré en quelques minutes, mais une demande d’indemnisation, des frais de défense ou la gestion d’un conflit peuvent durer bien plus longtemps.
Une publication engage davantage qu’un simple choix éditorial
Une information inexacte, un montage jugé trompeur, une photo utilisée sans autorisation suffisante ou une accusation mal vérifiée peuvent déclencher un conflit. Une RC Pro ne couvre pas automatiquement tous les litiges liés à la diffusion d’un contenu : les garanties dépendent du contrat, des exclusions et de l’activité déclarée. Une assurance adaptée permet toutefois d’anticiper les situations dans lesquelles la responsabilité professionnelle est mise en cause.
Les prestations de service créent aussi des obligations
Une agence de communication, un rédacteur web, un attaché de presse ou un consultant social media vendent une méthode, un livrable et un résultat conforme au périmètre convenu. Une campagne livrée trop tard, une recommandation inadaptée, une erreur dans un calendrier de publication ou l’oubli d’un élément contractuel peuvent causer un préjudice au client. La RC Pro intervient alors pour l’exécution de la mission, indépendamment des litiges liés au contenu rendu public.
Les sinistres à examiner avant de choisir une RC Pro média
Le contrat le plus pertinent n’est pas forcément celui qui annonce la couverture la plus large. Il doit correspondre aux risques réels de votre métier, à vos formats de diffusion et à vos engagements contractuels. Décrire précisément son activité à l’assureur est essentiel : un vidéaste, un média en ligne et une agence éditoriale ne sont pas exposés aux mêmes risques.
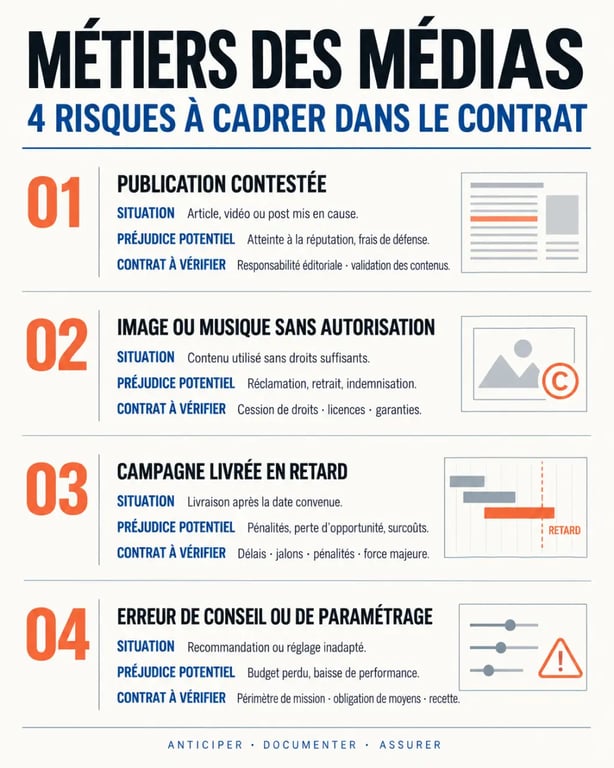
| Situation professionnelle | Préjudice possible | Point à vérifier dans le contrat |
|---|---|---|
| Article ou post contesté | Atteinte alléguée à la réputation, demande de retrait ou de réparation | Garantie liée aux activités éditoriales et frais de défense |
| Visuel, musique ou vidéo diffusés | Réclamation pour utilisation non autorisée | Étendue de la couverture des droits de propriété intellectuelle |
| Campagne livrée hors délai | Perte financière invoquée par le client | Dommages immatériels et conditions de prise en charge |
| Erreur de conseil ou de paramétrage | Budget engagé inutilement ou performance dégradée | Définition de l’activité assurée et plafond de garantie |
La diffamation, les droits et les contenus sensibles
Les professionnels qui enquêtent, commentent, comparent ou publient des témoignages doivent examiner les garanties liées aux risques éditoriaux. Les termes utilisés varient selon les assureurs, tout comme les exclusions. Il ne faut donc pas supposer qu’une RC Pro généraliste couvre les réclamations liées à la diffamation, à l’atteinte à la vie privée, à la violation de droits d’auteur ou au droit à l’image.
La prévention reste indispensable : conserver les validations, archiver les autorisations, tracer les échanges avec les sources, documenter les licences et faire relire les contenus les plus exposés. L’assurance ne remplace pas ces vérifications. Elle apporte un filet de sécurité lorsqu’un différend survient malgré un processus rigoureux.
Le détail souvent oublié : les intervenants externes
Un projet média réunit souvent un journaliste freelance, un photographe, un monteur, un illustrateur, un développeur et un client. Chacun intervient dans son domaine, mais le public perçoit un résultat unique. Une validation ou une autorisation manquante peut alors fragiliser l’ensemble du projet. Il faut déterminer qui contrôle les sources, qui valide la version finale, qui détient les droits et qui souscrit son assurance. Cette répartition limite le risque de voir la responsabilité passer d’un prestataire à l’autre au moment du litige.
Bien lire les garanties, plafonds et exclusions
Comparer une responsabilité civile professionnelle pour les métiers des médias uniquement sur le prix expose à de mauvaises surprises. Deux contrats peuvent afficher une protection similaire tout en prévoyant des montants, des franchises ou des exclusions très différents. La lecture des conditions devient particulièrement importante lorsque l’activité évolue : lancement d’un podcast, production de vidéos, gestion d’influence, achat média, animation d’événements ou intervention à l’international.
Les assurances indispensables du micro-entrepreneur — Découvrez les assurances adaptées à votre activité et les garanties nécessaires pour couvrir vos déplacements et votre responsabilité professionnelle.
- Les activités déclarées doivent refléter ce que vous faites réellement, y compris vos prestations complémentaires.
- Le plafond par sinistre et par année doit rester cohérent avec la valeur des contrats, les budgets gérés et l’exposition de vos clients.
- La franchise correspond à la part qui reste à votre charge selon les conditions prévues.
- Les dommages immatériels occupent une place centrale dans de nombreuses prestations liées aux médias.
- La territorialité compte si vous diffusez des contenus ou intervenez pour des clients hors de France.
- La période de garantie mérite aussi d’être vérifiée, car certaines réclamations apparaissent après la livraison d’une mission ou la publication d’un contenu.
Il faut également distinguer la RC Pro des autres protections. Une assurance multirisque peut couvrir les locaux ou le matériel. Une cyberassurance peut répondre à certains incidents informatiques et à certaines atteintes aux données. Une protection juridique peut accompagner la gestion d’un conflit selon le contrat. Ces assurances ne remplacent pas nécessairement une RC Pro, et la RC Pro ne les remplace pas non plus.
Mettre en place une protection cohérente avec son activité
Avant de demander un devis, dressez une photographie précise de votre fonctionnement. Quels contenus produisez-vous ? Pour quels clients ? Utilisez-vous des banques d’images, des sous-traitants, des témoignages, des données personnelles ou des budgets publicitaires ? Posez-vous aussi une question simple : quel serait le coût d’un désaccord sérieux avec votre plus gros client ? Cette estimation aide à choisir un niveau de garantie réaliste.
Les documents qui renforcent votre position
Une assurance efficace s’appuie sur une organisation solide. Prévoyez des contrats ou des bons de commande qui détaillent le périmètre de la mission, les délais, les modalités de validation, les responsabilités de chaque partie et les règles de propriété intellectuelle. Pour les contenus sensibles, conservez les preuves de vérification, les accords de diffusion et les versions validées. Ces documents peuvent faciliter la défense de votre position lorsqu’une réclamation est formulée.
Réagir sans aggraver le dossier
En cas de mise en cause, ne promettez pas spontanément une indemnisation et ne reconnaissez pas une faute avant d’avoir analysé la situation. Préservez les échanges, les fichiers, les contrats et les éléments de publication, puis contactez rapidement votre assureur selon la procédure prévue. Une déclaration tardive ou incomplète peut compliquer la gestion du sinistre. Agir avec méthode protège votre relation client, votre réputation et vos intérêts financiers.
Une RC Pro adaptée aux métiers des médias dépasse la simple formalité administrative. Elle accompagne la continuité de l’activité et doit être réévaluée lorsque les projets, les supports ou les responsabilités prennent de l’ampleur.