Les médias économiques influencent les marchés par l’information, l’attention et les émotions
Du titre publié au mouvement de Bourse : une chaîne de réactions
Le prix d’une action reflète les anticipations des acheteurs et des vendeurs sur les revenus futurs, les risques et la valeur fondamentale d’une entreprise. Une publication de résultats, un changement de direction, une annonce économique ou une rumeur crédible peut modifier ces anticipations. Les médias économiques accélèrent la circulation de cette information auprès d’un public bien plus large que celui qui consulte directement les documents des sociétés.
Quiz : Médias économiques et marchés
L’attention transforme une nouvelle en décisions d’achat ou de vente
Une information pertinente ne produit pas automatiquement le même effet chez tous les investisseurs. Elle doit d’abord être remarquée, comprise, puis jugée importante. Un article en une, une alerte sur un écran professionnel ou un commentaire largement partagé attirent l’attention sur une valeur. Cette visibilité peut augmenter le volume d’échange, car davantage d’acteurs examinent le titre et prennent position. Le cours résulte alors de ces ordres concurrents.
Le traitement médiatique ajoute une information au communiqué initial. Deux médias peuvent partir du même document d’entreprise, mais l’un insistera sur le ralentissement des ventes et l’autre sur la solidité de la trésorerie. Les faits restent identiques, mais le cadre de lecture change. Cette différence modifie la perception du risque et le sentiment d’urgence du marché.
Une influence qui n’est pas toujours une causalité
Une forte couverture médiatique et une variation de cours peuvent survenir en même temps sans que l’article soit la cause unique du mouvement. Souvent, l’événement fondamental, comme un résultat décevant, une annonce réglementaire ou un changement macroéconomique, attire à la fois l’attention de la presse et celle des marchés. Les médias peuvent amplifier, clarifier ou prolonger le mouvement, sans nécessairement le créer. Distinguer corrélation et causalité évite d’attribuer à un titre de presse ce qui relève d’une information économique déjà connue.
Entre efficience des marchés et finance comportementale
L’hypothèse des marchés efficients suppose que les prix intègrent rapidement l’information disponible et pertinente. Dans cette perspective, les médias jouent un rôle utile : ils réduisent l’asymétrie d’information entre les acteurs et facilitent la découverte des prix. Une entreprise qui communique de manière transparente aide les investisseurs à mieux évaluer ses perspectives.
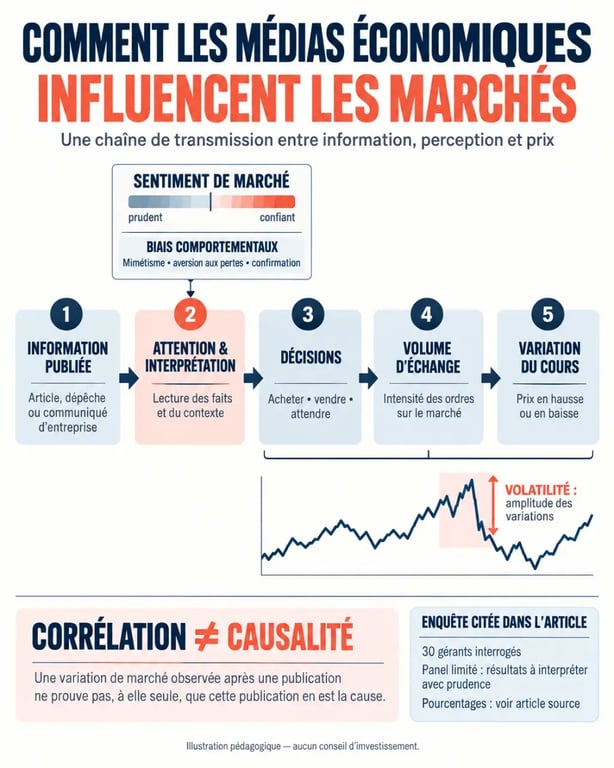
La finance comportementale complète cette approche. Les investisseurs disposent d’un temps limité, d’une attention sélective et de convictions préexistantes. Ils ne traitent donc pas toujours l’information de façon neutre. Une même donnée peut déclencher une réaction excessive, tardive ou contradictoire selon le climat du marché.
Pourquoi les mauvaises nouvelles marquent davantage
L’aversion à la perte, associée à Kahneman et Tversky, lauréats du prix Nobel d’économie en 2002, aide à comprendre l’intensité de certaines baisses. Une perte potentielle est généralement ressentie plus fortement qu’un gain équivalent. Dans un contexte déjà inquiet, un article négatif peut encourager des ventes de précaution, puis alimenter une baisse qui semble confirmer le pessimisme initial. Le biais de confirmation pousse aussi à privilégier les analyses qui confortent une opinion déjà formée.
La réaction collective renforce l’effet mouton. Face à une chute rapide, certains investisseurs suivent le mouvement pour ne pas rester exposés. Cette dynamique augmente la volatilité, c’est-à-dire l’ampleur et la vitesse des variations de prix. Elle peut éloigner temporairement le cours de la valeur fondamentale, sans prouver que cet écart durera.
Quelles sources pèsent réellement dans la décision ?
Les investisseurs professionnels croisent plusieurs canaux plutôt que de s’en remettre à un seul article. Dans une enquête menée auprès de 30 gérants, 70 % estiment que leurs choix d’investissement sont influencés par les médias financiers. Cette influence coexiste avec le poids des sources directes et des outils spécialisés. La taille limitée du panel invite toutefois à interpréter ces résultats avec prudence.
Vérifier une offre d’investissement Forex ou crypto — L’AMF alerte sur l’arnaque Immediate Connect et aide à repérer les offres frauduleuses diffusées en ligne et sur les réseaux sociaux.
| Source | Usage principal | Atout | Limite |
|---|---|---|---|
| Société cotée | Résultats, communiqués, stratégie | Information primaire | Communication orientée par l’émetteur |
| Analystes financiers | Évaluation et scénarios | Mise en perspective | Hypothèses discutables |
| Presse financière | Actualité et interprétation | Rapidité et hiérarchisation | Fiabilité variable selon le format |
| Écrans et portails | Cours et alertes en temps réel | Réactivité | Surcharge informationnelle |
| Réseaux sociaux | Signaux, débats, communication directe | Diffusion immédiate | Rumeurs et manipulation possibles |
Dans ce même panel, 80 % des gérants attachent de l’importance aux informations fournies par les sociétés, 70 % aux écrans professionnels et 63 % aux notes d’analystes. Les sites et portails d’information sont cités par 44 % des répondants. Lorsqu’ils suivent une valeur, 64 % privilégient la société comme source d’information, contre 24 % pour les rapports d’analystes. En cas d’événement exceptionnel, la presse prend davantage de place : 34 % la plébiscitent.
Les quotidiens financiers restent très consultés : 90 % des gérants déclarent tenir compte de leurs articles. Pourtant, 58 % seulement jugent cette information fiable. Ce décalage est révélateur. La presse sert à repérer ce qui retient l’attention du marché, mais elle ne remplace pas la vérification des faits.
Réseaux sociaux, viralité et fenêtre de liquidité
Les réseaux sociaux réduisent le délai entre une annonce et sa réception par les investisseurs. Une publication de Tesla sur Twitter en 2018 a été associée à une hausse de 6 % du cours le jour même. Cet exemple montre qu’une communication directe peut déplacer les anticipations, mais il ne permet pas d’en tirer une règle générale pour chaque message ou chaque entreprise.
Lorsqu’une information devient virale, une courte période peut s’ouvrir pendant laquelle l’attention, les ordres et les commentaires se concentrent sur le même actif. Pour les titres peu liquides, cet effet est particulièrement marqué : un nombre limité d’ordres peut suffire à déplacer le prix. Observer le carnet d’ordres, les écarts entre achat et vente et le volume réellement échangé aide à déterminer si le mouvement traduit une conviction durable ou une agitation passagère.
De la surcharge informationnelle à la bulle spéculative
La multiplication des messages n’améliore pas automatiquement la qualité de la décision. Le biais de disponibilité donne davantage de poids à ce qui est récent, spectaculaire ou répété. Une page très commentée, un mot-clé tendance ou une hausse déjà visible peuvent attirer des investisseurs qui n’ont pas étudié les fondamentaux. Si l’enthousiasme collectif se nourrit de lui-même, une bulle spéculative peut se former. Lorsque la confiance disparaît, le retournement peut être brutal.
Lire l’information financière avec méthode
Face à une annonce susceptible d’influencer les marchés, l’investisseur a intérêt à ralentir avant d’agir. La première étape consiste à retrouver la source primaire : communiqué réglementé, rapport financier, transcription d’une conférence ou donnée économique officielle. Il faut ensuite distinguer le fait vérifiable de l’analyse, de l’opinion et du conseil d’investissement.
- Vérifier la date, le périmètre et le chiffre exact cités dans l’article.
- Comparer le titre avec le contenu du document d’origine.
- Rechercher une confirmation indépendante auprès de plusieurs sources sérieuses.
- Identifier les hypothèses qui sous-tendent les prévisions des analystes.
- Évaluer si le cours a déjà intégré la nouvelle avant de passer un ordre.
- Se méfier des messages anonymes, urgents ou promettant un gain certain.
Les médias économiques aident à comprendre ce que le marché regarde à un instant donné. Ils deviennent risqués lorsqu’ils sont confondus avec une preuve définitive ou avec un signal d’achat ou de vente. Une lecture croisée, attentive à la fiabilité de la source et aux biais émotionnels, permet de transformer l’actualité financière en information réellement exploitable.